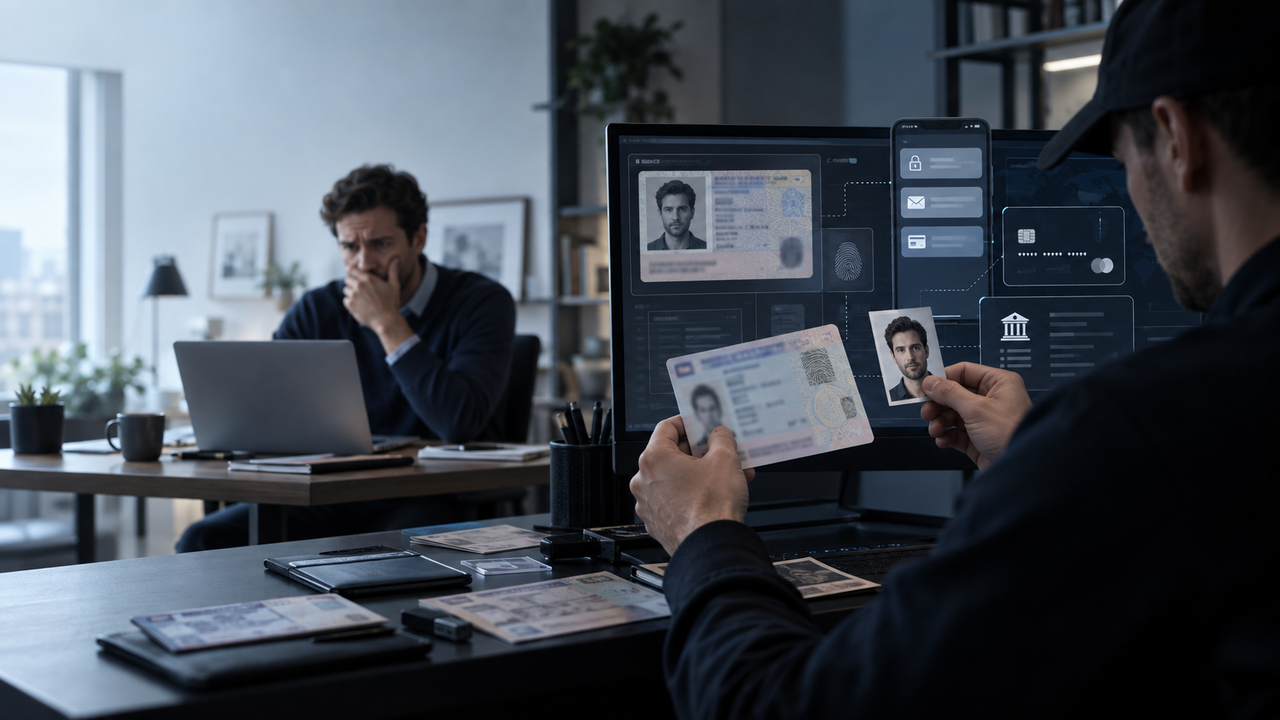
Una fotografia della carta d’identità inviata con leggerezza, le credenziali inserite in un sito contraffatto o un profilo social lasciato senza protezioni adeguate possono diventare il punto di partenza di un furto d’identità digitale. Non occorre perdere fisicamente il portafoglio: oggi bastano pochi dati combinati tra loro per costruire un’identità credibile, aprire account, contattare altre persone o tentare operazioni economiche a nome della vittima.
Quando documenti, credenziali o informazioni personali vengono utilizzati senza consenso, le conseguenze possono andare ben oltre la violazione della privacy. Profili falsi, richieste di denaro, operazioni sospette e comunicazioni inviate a nome della vittima possono produrre effetti economici e legali anche rilevanti. In questo articolo, realizzato con il contributo dell’avvocato Nicola Pasinelli, analizziamo come avviene il furto d’identità digitale, quali segnali permettono di riconoscerlo e come intervenire per tutelarsi.
Cos’è il furto d’identità digitale e come avviene
Con l’espressione furto d’identità digitale si indicano situazioni differenti accomunate dall’utilizzo illecito dei dati di un’altra persona. Possono essere coinvolti nome, codice fiscale, numero di telefono, fotografie, documenti, credenziali di accesso e informazioni bancarie. Anche elementi apparentemente innocui possono contribuire a ingannare piattaforme, aziende e altri utenti.
I dati possono essere sottratti attraverso messaggi del cosiddetto phishing, violazioni di account, applicazioni non affidabili o falsi moduli online. In altri casi vengono recuperati dai social network, dove molte persone pubblicano spontaneamente data di nascita, luogo di lavoro, relazioni familiari e immagini personali. Anche la copia di un documento inviata per prenotare un servizio, sottoscrivere un contratto o verificare un’identità può essere riutilizzata se finisce nelle mani sbagliate.
L’intelligenza artificiale ha reso il fenomeno più complesso: fotografie, registrazioni vocali e brevi video possono essere manipolati per rendere credibili identità e comunicazioni false. Per questo conta anche la quantità di informazioni personali rese pubbliche.
Cosa può fare chi entra in possesso dei dati
Uno degli utilizzi più comuni consiste nella creazione di account falsi sui social network o sulle applicazioni di messaggistica. Il profilo può essere impiegato per contattare amici e parenti della vittima, chiedere denaro, ottenere altre informazioni oppure danneggiarne la reputazione. La credibilità deriva proprio dalla presenza di fotografie, riferimenti personali e modalità di comunicazione che rendono l’inganno meno evidente.
Le conseguenze possono diventare più serie quando vengono utilizzati documenti e dati fiscali. In determinate circostanze, questi elementi possono servire per tentare l’apertura di conti, attivare servizi, acquistare beni a rate o presentare richieste di finanziamento. I controlli degli operatori riducono il rischio, ma non lo eliminano completamente, soprattutto quando il materiale sottratto è completo e accompagnato da ulteriori informazioni ottenute attraverso la rete.
Esiste poi un effetto meno immediato ma altrettanto dannoso: la perdita di controllo sulla propria identità. La vittima può essere contattata da persone che credono di avere già parlato con lei, ricevere solleciti relativi a operazioni mai compiute o scoprire contenuti pubblicati a suo nome. Dimostrare la propria estraneità richiede tempo, documentazione e interventi coordinati presso piattaforme, banche, società coinvolte e autorità competenti.
I segnali che non dovrebbero essere ignorati
Il furto d’identità non viene sempre scoperto nel momento in cui avviene. Spesso il primo segnale è una notifica insolita: un tentativo di accesso da un dispositivo sconosciuto, la richiesta di reimpostazione di una password mai inoltrata o un codice di conferma ricevuto senza aver effettuato alcuna operazione. Anche l’improvvisa perdita di accesso a un account può indicare che qualcuno ne abbia modificato le credenziali.
Altri indizi possono arrivare dall’esterno. Un conoscente potrebbe segnalare messaggi sospetti provenienti da un nuovo profilo, mentre una banca o una società finanziaria potrebbe comunicare l’esistenza di una richiesta mai presentata. Non vanno sottovalutate neppure piccole operazioni sconosciute sul conto o sulla carta: talvolta vengono effettuate proprio per verificare che lo strumento di pagamento sia attivo prima di tentare addebiti più consistenti.
Segnali di questo tipo richiedono una verifica immediata: lasciare attiva un’identità falsa aumenta la possibilità che vengano coinvolte altre persone.
Cosa fare quando si sospetta un utilizzo illecito
Il primo passo è mettere in sicurezza gli account ancora accessibili, modificando le password e attivando l’autenticazione a più fattori. È opportuno partire dall’indirizzo e-mail principale, perché viene spesso utilizzato per recuperare le credenziali degli altri servizi. Se sono coinvolti conti, carte o applicazioni di pagamento, bisogna contattare immediatamente l’operatore per bloccare gli strumenti compromessi e verificare le transazioni.
Prima di cancellare messaggi, profili o conversazioni, è utile raccogliere le prove. Screenshot completi, indirizzi web, e-mail ricevute, numeri di telefono, ricevute, notifiche e cronologia degli accessi possono contribuire a ricostruire ciò che è accaduto. Una semplice schermata isolata non sempre è sufficiente: data, ora, mittente e contesto rendono la documentazione più utile.
Occorre inoltre segnalare gli account falsi alle piattaforme interessate e avvisare rapidamente i propri contatti, soprattutto se sono state inviate richieste di denaro. Quando emergono operazioni economiche, sostituzioni di persona, accessi abusivi o altri possibili reati, è necessario valutare la presentazione di una denuncia o querela. Muoversi in tempo aiuta a preservare le informazioni digitali e a limitare ulteriori conseguenze.
Dal profilo falso alle possibili responsabilità penali
Il furto d’identità digitale non coincide sempre con un’unica fattispecie giuridica. A seconda della condotta possono entrare in gioco la sostituzione di persona, la truffa, l’accesso abusivo a un sistema informatico, l’utilizzo illecito di strumenti di pagamento o altre violazioni. Per questo non basta descrivere genericamente l’accaduto: bisogna comprendere quali dati siano stati sottratti, come siano stati utilizzati e quale danno ne sia derivato.
Anche la diffusione di fotografie o informazioni personali può assumere un rilievo diverso in base allo scopo. Un profilo creato per scherzo, pur potendo comunque ledere la reputazione e i diritti della persona, non presenta lo stesso quadro di un’identità falsa utilizzata per ottenere denaro, firmare contratti o commettere ulteriori reati. Ogni episodio deve quindi essere analizzato nella sua concreta evoluzione.
Il furto d’identità digitale può colpire privati, professionisti e imprese, spesso attraverso dati provenienti da fonti differenti. Ridurre le informazioni pubbliche, usare canali sicuri per l’invio dei documenti, oscurare i dati non necessari e controllare gli accessi agli account limita l’esposizione. Se l’abuso è già avvenuto, una ricostruzione ordinata dei fatti permette di intervenire sui soggetti coinvolti prima che il problema diventi più difficile da gestire.